
목차
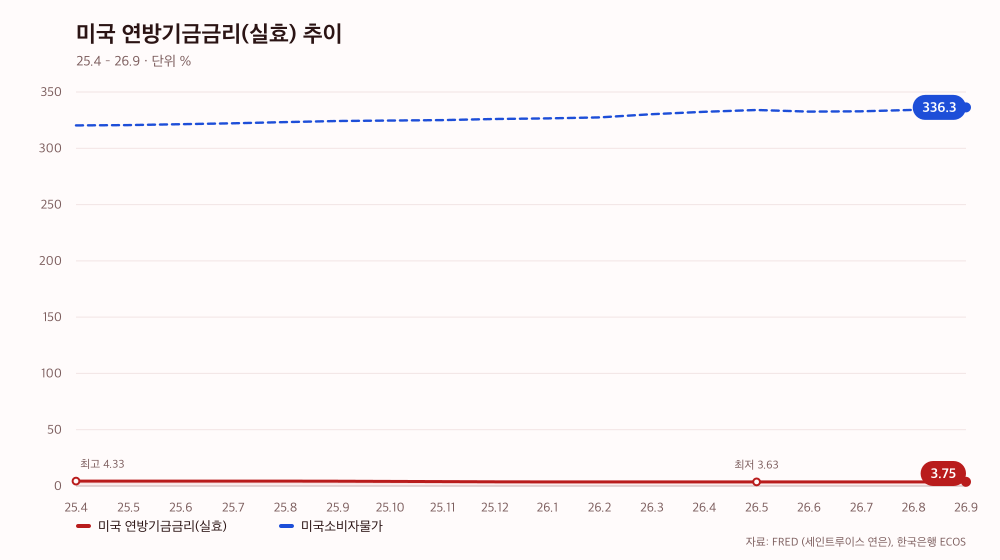
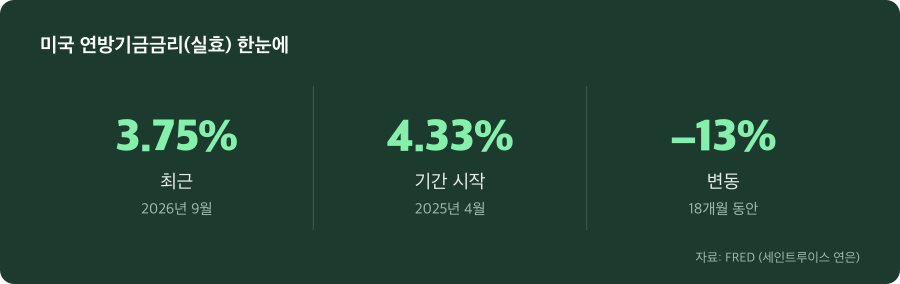
2025년 4월 4.33%에서 출발한 미국 연방기금금리가 5개월 동안 3.63%에 묶여 있다가 2026년 9월 3.75%로 올라섰습니다. 금리를 더 내리지 않겠다는 신호를 넘어 실제로 올린 것입니다. 인플레이션이 예상보다 빨리 내려오지 않고, 에너지 충격이 구조적이라는 판단이 작용했습니다.
5개월 정체 끝내고 올린 금리, 정책 방향이 바뀌었다
기억하실지 모르겠지만, 2025년 4월만 해도 미국 연준은 인플레이션이 충분히 떨어질 것으로 봤습니다. 그래서 금리를 계속 내렸지요. 4.33%에서 시작한 금리가 2025년 9월에 4.22%로, 10월에 4.09%로, 11월에 3.88%로 꾸준히 내려갔습니다. 인하 사이클이 진행되는 것처럼 보였습니다.
그런데 2026년 5월부터 달라집니다. 금리가 3.63%에 도착하더니 꼼짝하지 않았습니다. 5개월을 그대로 묶어뒀습니다. 금리를 더 내릴 명분이 없다는 신호였습니다. 투자자들은 이를 ‘금리 인하의 끝’으로 읽었습니다.
그러다가 2026년 9월, 연준은 예상을 깼습니다. 금리를 3.75%로 올린 것입니다. 정체에서 인상으로 방향을 틀었습니다. 이제 질문은 명확합니다. 이것이 일시적 조정일까, 아니면 정책의 근본적 전환일까. 그 답은 물가에 있습니다.
물가가 목표보다 0.6%p 높게 고착되다
연준의 목표는 명확합니다. 인플레이션 2%. 하지만 현실은 다릅니다. 2026년 9월 미국 소비자물가(CPI)는 3.7%를 기록했습니다. 근원물가(식품·에너지 제외)도 2.6%로, 목표보다 0.6%p 높습니다. 1년 반 동안 물가가 절반 이상만 떨어진 셈입니다.
처음엔 연준도 이를 ‘일시적’이라고 봤을 겁니다. 공급망 문제가 풀리고 에너지 가격이 정상화되면 물가도 내려올 거라고 예상했을 테죠. 그런데 예상이 틀렸습니다. 물가가 더 빨리 내려올 것처럼 금리를 놨는데 물가는 자리를 잡아버렸습니다. 이제 ‘더 깎을 수 없다’는 결론에 도달한 것으로 보입니다.
에너지 인플레이션 20%, 물가 고착의 핵심
더 중요한 건 물가의 구성입니다. 2026년 3월부터 6월 사이 이란 전쟁으로 유가가 급등했습니다. 그 충격이 아직도 이어집니다. 2026년 9월 에너지 인플레이션은 20.4%에 달했습니다. 전체 물가 상승의 핵심 요인입니다.
이것이 일시적 충격이라면 수개월 안에 빠져나올 수 있습니다. 하지만 에너지 가격은 여전히 높은 수준에서 움직입니다. 6월에 일시적 회락이 있었지만, 7월부터 다시 3.4% 이상의 인플레이션이 유지되고 있습니다. 연준은 이를 ‘구조적 물가 압박’으로 판단한 것으로 보입니다. 그래서 더 내릴 수 없다고 선언한 겁니다.
현상유지에서 인상 신호로, 통화정책의 무게중심이 옮겨졌다
5개월 정체는 방어적 신호였습니다. ‘더 내리지 않겠다’는 의지를 보인 것입니다. 하지만 9월 인상은 공격적 신호입니다. 시장이 3.63% 유지를 예상했을 때 3.75%로 옮기면서 연준은 명확한 메시지를 보냈습니다. 인플레이션과 경기를 동시에 봐야 한다는 뜻입니다.
이제 투자자가 버려야 할 가정이 하나 있습니다. ‘금리는 계속 내려간다’는 생각입니다. 그 대신 ‘금리는 현 수준에서 유지되거나 다시 올라갈 수 있다’는 시나리오를 준비해야 합니다. 연준이 9월에 보낸 신호는 더 이상 인하 사이클이 아니라, 필요에 따라 양방향으로 움직일 준비가 되어 있다는 뜻입니다.
미국 금리 인상, 한국 투자자의 포트폴리오를 재편하라
이 변화가 당신의 자산에 미치는 영향은 즉각적입니다. 미국 금리가 올라가거나 현 수준에서 유지되면 세 가지가 달라집니다. 첫째, 달러가 강해집니다. 2025년 4월 1,444원이던 원달러환율이 2026년 9월 1,359원까지 내려왔지만, 금리가 오르면 달러의 상대적 매력도 올라갑니다. 미국 자산을 많이 보유했다면 환 손실을 고려해야 합니다.
둘째, 미국 채권 수익률이 올라가는 대신 성장주는 평가가 낮아집니다. 금리가 높으면 현금의 가치가 올라가기 때문입니다. 지금까지 ‘금리가 떨어질 것’이라는 베팅으로 성장주와 테크주를 많이 샀다면, 그 전제가 깨진 겁니다. 장기채나 고배당주로 비중을 재조정할 때입니다.
셋째, 포트폴리오 구성 자체를 다시 봐야 합니다. 미국 주식 100% 구성에서 벗어나 채권 비중을 높이거나, 달러 강세에 대비해 엔화나 스위스프랑 같은 안전자산 통화로 일부를 헤지하는 것도 옵션입니다. 단순히 ‘금리가 인상됐다’가 아니라 ‘통화정책의 방향이 바뀌었다’는 신호를 어떻게 포트폴리오에 반영할지가 지금의 핵심 판단입니다.
| 시점 | % |
|---|---|
| 2026년 4월 | 3.64 |
| 2026년 5월 | 3.63 |
| 2026년 6월 | 3.63 |
| 2026년 7월 | 3.63 |
| 2026년 8월 | 3.63 |
| 2026년 9월 | 3.75 |
자료: FRED (세인트루이스 연은) · 한국은행 ECOS
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.
