
목차
2024년 5월, 미국 소비자물가지수가 상승을 멈춘 것처럼 보였습니다. 하지만 16개월 뒤인 2026년 8월 물가는 당시보다 6.7% 더 올라 있었습니다. 당시 금리 인하 결정의 근거가 된 그 신호가 얼마나 위험했는지 돌아봐야 할 시점입니다.
2024년 5월, 물가가 꺾였다는 착각
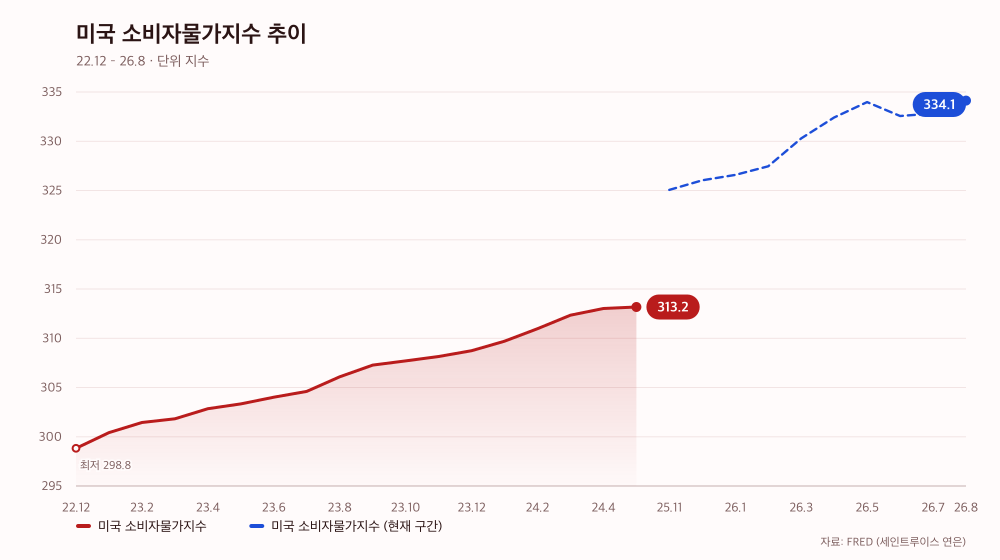
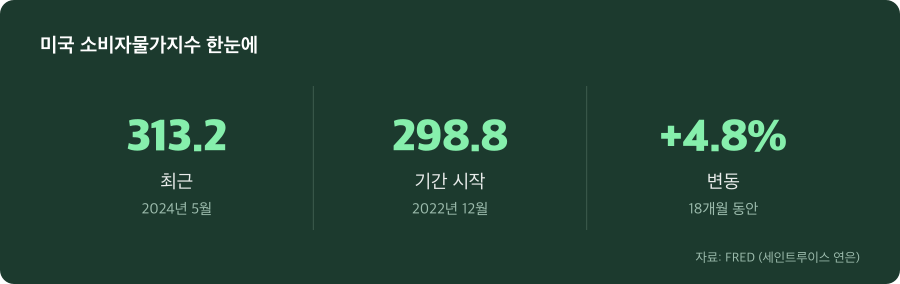
2022년 12월부터 2024년 5월까지 미국 소비자물가지수는 298.83에서 313.18로 올랐습니다(기준: 1982-84=100). 거의 14.4포인트 상승입니다. 그런데 2024년 5월을 기준으로 보면, 그 후 7개월간 물가지수가 313대를 크게 벗어나지 않는 것처럼 보였습니다. 마치 물가가 진정되고 있다는 신호였습니다.
당시 시장의 읽기는 명확했습니다. 물가가 안정되고 있으니 이제 금리를 내려도 된다는 것이었습니다. 하지만 2026년 8월의 물가지수는 334.13까지 올라 있었습니다. 16개월 사이 다시 20.95포인트가 올라간 겁니다. 2024년 5월 이후의 상승폭이 그 이전 17개월의 상승을 거의 따라잡은 셈입니다.
당시 신호는 정말로 안심할 수 있는 신호였을까요? 그것이 이 글의 시작점입니다.
연준도 그 신호를 믿었다
2024년 초만 해도 연준의 기대치는 보수적이었습니다. 존 윌리엄스 뉴욕 연은 총재는 2022년 11월 ‘아마도 2024년에나 기준금리를 내리기 시작할 것’이라고 언급했습니다(헤럴드경제). 장 이야기입니다. 실제로 연준은 2024년 3월 FOMC 회의에서 연말까지 3번의 금리 인하를 예고했습니다(토스뱅크).
그렇다면 어떻게 5월이 지나자마자 실행에 들어갔을까요? 2024년 9월부터 2024년 말까지 연준은 3회 연속으로 금리를 인하했습니다. 5월의 물가 신호가 충분히 설득력 있었다는 뜻입니다. 당시 수요가 약해지면서 물가 상승이 멈춘 것처럼 보였고, 연준은 그것이 구조적 안정이라고 판단했습니다.
그런데 여기서 놓친 부분이 있었습니다. 물가가 정말 꺾인 걸까요, 아니면 수요가 일시적으로 약했던 걸까요?
금리를 내리자 물가가 다시 뛰었다
2025년 11월부터 2026년 8월까지의 물가 상승을 보면 그 대답이 나옵니다. 이 기간 물가는 325.06에서 334.13으로 9.07포인트 올랐습니다. 월간 상승폭이 크게 달라졌습니다. 2024년 초중반 월 0.3~0.8포인트 정도였던 상승이, 2026년 들어서는 월 1.0포인트 이상으로 가속했습니다. 특히 2026년 3월엔 2.83포인트, 4월엔 2.12포인트가 한 달 안에 올랐습니다.
이것은 금리 인하의 누적 효과가 시간을 두고 물가에 반영된 결과로 보입니다. 연준이 2024년 9월부터 금리를 내리기 시작했을 때, 그것은 경제에 신호를 보냈습니다. 돈이 싸진다는 신호입니다. 사람들과 기업들의 지출이 다시 늘어나는 데 6~9개월의 시차가 생깁니다. 그 지출이 2026년 상반기에 집중되면서 여전한 공급 제약과 만났던 것 같습니다.
물가 둔화가 아니라 수요 약화였을 가능성이 높다는 뜻입니다.
구조적 문제와 정책 오판
2024년 5월의 ‘물가 안정’ 신호는 실제로 문제가 해결되었다는 것이 아니라, 수요가 일시적으로 꺾였다는 의미였을 가능성이 큽니다. 공급망 제약이나 원가 압박 같은 근본 요인은 여전했던 것 같습니다. 그런데 연준이 금리를 내리는 신호를 보내자 수요가 다시 살아났고, 그렇게 되면서 물가는 재가열되었습니다.
이것은 연준이 겪은 고전적인 정책 오류입니다. 한국의 중앙은행도 비슷한 상황을 피할 수 없었습니다. 미국의 금리 인하 신호는 글로벌 자본의 움직임에 영향을 줬습니다. 한국 투자자들이 2024년 5월을 기준으로 판단을 내렸다면, 그 이후 상황은 거의 정반대로 움직였다는 뜻입니다.
물가가 정말 꺾였는지를 확인하려면 더 오래 기다렸어야 했습니다.
당신의 판단을 뒤바꾼 것
이 변화는 개인 투자자들의 실제 결정에 영향을 미쳤습니다. 2024년 5월을 기준으로 달러를 팔거나, 미국 금리 인상이 끝났다고 판단하거나, 한국의 금리 인상 주기가 마무리될 것으로 예상한 사람들이 있었을 겁니다. 그런데 2026년 들어 상황이 뒤바뀌었습니다. 연준은 2026년 9월 연방기금금리를 25bp 인상하여 3.75~4.00%로 조정했으며, 이는 2023년 이후 첫 금리 인상입니다(트레이딩이코노믹스). 당시 연준 내에서는 ‘내년에 금리를 올려야 할 수도’라는 우려까지 나왔습니다.
이제 다시 달러가 강해지고 있습니다. 미국 금리가 오르는 신호가 나오니까요. 2024년 5월에 ‘물가가 꺾였다’는 신호에 기댄 판단들이 모두 수정되고 있습니다.
남은 교훈은 하나입니다. 경제 지표는 한두 달의 움직임으로 판단하면 안 된다는 것입니다. 수요 약화와 구조적 개선은 처음엔 구분이 안 갑니다. 하지만 충분한 시간이 지나면 다시 나타납니다. 당신이 올해 금리, 환율, 자산 배분을 결정할 때는 1~2분기의 신호보다 2년 치 추이를 보기 바랍니다.
지금 확인해볼 것들
만약 당신이 2024년 5월 이후 달러 자산을 줄였다면, 지금 환율을 다시 확인해야 합니다. 달러 강세가 재개되는 이상 미국주식이나 미국 채권의 환차익이 원래 기대한 것과 반대가 될 수 있습니다.
국내 금리 인상이 끝났다고 가정했다면, 그 가정을 점검해야 합니다. 미국 금리가 다시 오르는 구도에서 한국은행도 금리 인상 결정을 내릴 가능성이 있습니다. 대출금리가 예상보다 더 오를 수 있다는 뜻입니다.
가장 중요한 것은 다음입니다. 한두 달 데이터로 큰 결정을 하지 마세요. 물가든 금리든, 최소 6개월 이상의 추이를 본 다음 움직이기 바랍니다. 2024년 5월은 분명 변곡점처럼 보였습니다. 하지만 그것이 정점이 아니라 잠깐의 숨고르기였습니다.
| 시점 | 1982-84=100 |
|---|---|
| 2023년 12월 | 308.74 |
| 2024년 1월 | 309.70 |
| 2024년 2월 | 310.97 |
| 2024년 3월 | 312.35 |
| 2024년 4월 | 313.02 |
| 2024년 5월 | 313.18 |
자료: FRED (세인트루이스 연은)
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.
함께 보면 좋은 글
- 브릭스 페이, 지금 우리 투자자에게 의미 있을까
- 미국 4.3% 실업률은 ‘일자리 많음’, 한국은 ‘좋은 일자리 없음’이다
- 2024년 9월 3.72%, 그 저점이 영원하지 않았던 이유
