
목차
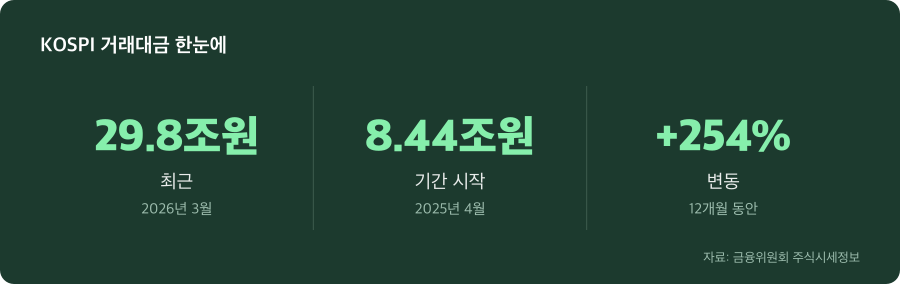
2025년 4월부터 2026년 3월까지 12개월간 KOSPI 거래대금은 8조 4,400억원에서 29조 8,400억원으로 3배 이상 증가했습니다. 하지만 그 증가가 균등하지 않았다는 점이 문제입니다. 2월의 54조 9,400억원 정점에서 3월 29조 8,400억원으로 급락한 이 변화가 무엇을 의미하는지 추적해봅시다.
3배 증가했는데 왜 하루아침에 절반이 사라졌나
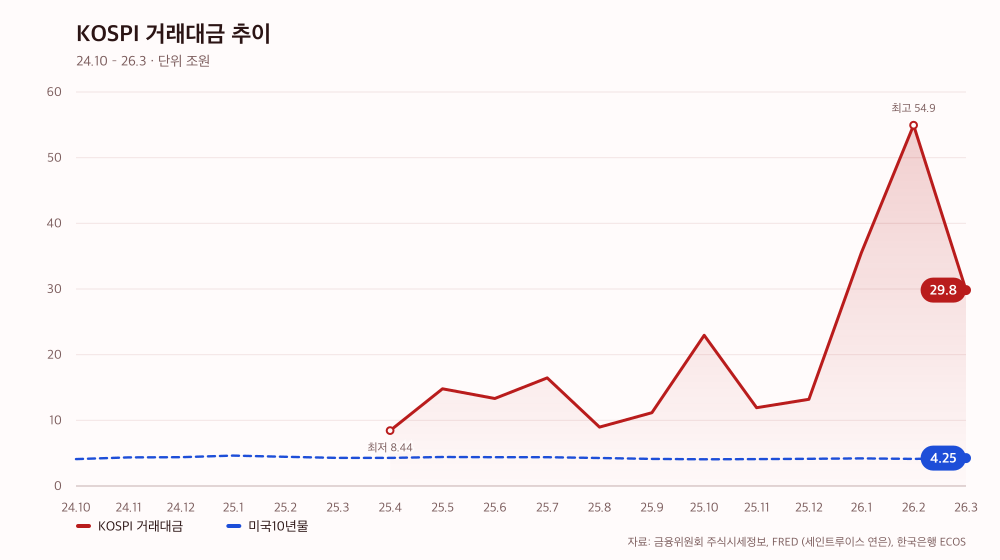
2025년 중 KOSPI 거래대금은 8조원대부터 16조원대 사이에서 안정적으로 움직였습니다. 그런데 2026년 1월 35조 4,900억원, 2월 54조 9,400억원으로 갑자기 3배 이상 급증했습니다. 불과 3주 뒤인 3월에는 29조 8,400억원으로 47% 급락했습니다.
이토록 급격한 변화는 시장의 체질이 바뀐 게 아닙니다. 시장 전체의 흐름을 결정하는 특정 플레이어—외국인과 기관의 거래량이 흔들린 것입니다. 일반 투자자의 매매 패턴이 월 단위로 3배 변하지는 않습니다. 누군가 일관되게 들어왔다가 일관되게 나간 겁니다.
그렇다면 누가, 왜, 언제 방향을 틀었을까요? 답은 3개월 사이의 글로벌 환경 변화에 숨어있습니다.
2월의 호황은 금리 인하 기대와 AI 반도체 호조에서 비롯됐습니다
2026년 초 외국인이 한국에 몰려온 이유는 두 가지였습니다. 첫째, 미국 금리 인하 전망입니다. 미국 10년물 금리는 2025년 1월의 4.63%에서 2026년 3월 4.25%로 하락했습니다. 금리가 떨어진다는 건 신흥국 자산이 상대적으로 매력적이라는 뜻입니다. 한국 채권의 WGBI(월드뱅크정부채권지수) 편입도 외국인 자금 유입을 가속화했습니다.
둘째, AI CapEx 붐에 따른 반도체 호조입니다. 2026년 AI 투자 사이클이 한국의 메모리 반도체 수출 비중을 크게 높일 것으로 예상되었습니다. KDI 국제금융센터에 따르면 반도체 수출은 전년 대비 50% 이상 증가할 것으로 전망되었습니다. 이런 배경에서 2월의 거래대금 54조 원이 나왔습니다.
외국인의 실제 자금 이동도 확인됩니다. 금융감독원 자료에 따르면 2026년 2월 외국인은 상장채권에 7조 4,320억원을 순투자했습니다. 주식 차익실현으로 일부 이탈했지만, 채권 투자로 장기 수익성을 보장받으려는 움직임이었습니다. 즉, 2월의 폭증은 단순한 거래 스파이크가 아니라 실체 있는 자금 유입이었습니다.
원화 약세와 중동 리스크가 심리 180도 뒤바꿨습니다
2월 말 이후 상황이 급변했습니다. 원·달러 환율이 2월의 1,449원에서 3월 1,487원으로 급등했습니다. 4% 가까운 환율 급등은 외국인 투자자에겐 수익성 악화를 의미합니다. 달러로 벌어야 하는 수익이 원화 약세 때문에 깎이는 겁니다.
동시에 중동 지정학적 리스크가 심화되었습니다. 미국 10년물 금리가 2026년 2월 4.13%에서 3월 4.25%로 상승한 배경도 안전자산 선호 현상입니다. 달러 강세가 심화되자 신흥국 자산은 ‘위험자산’으로 재분류되었습니다. 2월에 들어온 외국인이 3월 14개 거래일 중 11일 순매도했다는 건(한국경제신문) 이 심리 반전을 적나라하게 보여줍니다.
시장이 방향을 틀 때 속도는 정말 빠릅니다. 거래대금이 54조원 수준에서 30조원 이하로 떨어지는 데 3주가 채 걸리지 않았습니다. 이것이 외국인 심리 반전의 강도입니다.
환율이 장벽이 되면 펀더멘탈은 무관해집니다
거래대금의 급락은 단순한 ‘조정’이 아니라 위험회피의 신호입니다. 반도체 펀더멘탈은 여전히 견고했고, 한국 기업들의 실적 전망도 나쁘지 않았습니다. 그런데도 외국인이 떠난 이유는 환율 때문입니다.
하나증권의 분석에 따르면 원·달러 환율이 10% 상승할 때 외국인의 적정 코스피 순매수 규모는 약 5조원 수준입니다. 그런데 3월 실제 유출은 이보다 훨씬 컸습니다. 이는 환율뿐만 아니라 중동 지정학적 리스크까지 겹치면서 외국인의 회피 심리가 배수 이상으로 커졌다는 뜻입니다.
한국 주식시장의 거래 패턴을 결정하는 건 더 이상 국내 펀더멘탈이 아닙니다. 외국인 자금이 들어오고 나가는 속도와 규모가 거래대금을 좌우하고, 그 결정을 내리는 건 달러와 글로벌 리스크 인식입니다. 2월에서 3월로의 급락은 한국 시장의 외국인 의존도를 명확히 보여주는 사건입니다.
거래대금의 ‘속도’가 심리 변화를 말해줍니다
거래대금 숫자 자체만으로는 시장을 읽을 수 없습니다. 중요한 건 그 변화의 속도입니다. 2월 54조원에서 3월 30조원 이하로 3주 내에 급락한 이 스피드는 외국인 심리 반전의 강도를 압축해서 보여줍니다.
변동성이 큰 시장에서 외국인의 방향 전환은 자동으로 거래대금의 급등·급락으로 나타납니다. 이 신호를 읽지 못하는 투자자는 늘 뒤쳐집니다. 2월의 급등에 진입한 후발 참여자들이 3월 초 막혔던 이유도 여기 있습니다.
앞으로도 이런 패턴은 반복될 겁니다. 외국인이 한 번 반전하면 거래대금은 며칠 안에 극단적으로 변합니다. 장기 투자자라면 이 변동성에 연연할 이유가 없지만, 단기 거래를 고려한다면 거래대금의 속도 변화를 신호로 삼아야 합니다. 특히 환율과 달러 강세 움직임을 함께 봐야 합니다. 수익성은 펀더멘탈이 결정하지 않습니다. 환율이 결정합니다.
| 시점 | 금액 |
|---|---|
| 2025년 10월 | 22조 9,500억원 |
| 2025년 11월 | 11조 9,300억원 |
| 2025년 12월 | 13조 2,100억원 |
| 2026년 1월 | 35조 4,900억원 |
| 2026년 2월 | 54조 9,400억원 |
| 2026년 3월 | 29조 8,400억원 |
자료: 금융위원회 주식시세정보 · FRED (세인트루이스 연은) · 한국은행 ECOS
※ 정보 제공 목적의 자료이며, 이에 근거한 판단의 책임은 이용자 본인에게 있습니다.
